Wirtschaftliche Impulse durch das Steuerpaket der Bundesregierung
IW-Kurzbericht Nr. 60 10. Juli 2025 Tobias Hentze / Galina Kolev-Schaefer Wirtschaftliche Impulse durch das Steuerpaket der Bundesregierung
Das steuerliche Investitionssofortprogramm soll für mehr wirtschaftliche Dynamik sorgen. Simulationsrechnungen zeigen, dass dies zumindest teilweise gelingen kann: Von 2025 bis 2029 investieren die Unternehmen demnach insgesamt real 16 Milliarden Euro zusätzlich.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Tobias Hentze / Galina Kolev-Schaefer Institut der deutschen Wirtschaft (IW)
Das steuerliche Investitionssofortprogramm soll für mehr wirtschaftliche Dynamik sorgen. Simulationsrechnungen zeigen, dass dies zumindest teilweise gelingen kann: Von 2025 bis 2029 investieren die Unternehmen demnach insgesamt real 16 Milliarden Euro zusätzlich.
Die nominale Steuerbelastung der Kapitalgesellschaften liegt in Deutschland im internationalen Vergleich im Spitzenfeld. Während hierzulande seit der Reform der Unternehmensbesteuerung im Jahr 2008 politischer Stillstand herrschte, haben viele andere Länder ihre Steuersätze zum Teil deutlich gesenkt. Der Körperschaftsteuersatz beträgt bundeseinheitlich 15 Prozent. Die Gewerbesteuer variiert je nach Kommune zwischen 7 Prozent und 21 Prozent. Der Solidaritätszuschlag beträgt als Aufschlag auf die Körperschaftsteuer 0,825 Prozent der steuerlichen Bemessungsgrundlage. Im Durchschnitt betrug die nominale Steuerbelastung von Kapitalgesellschaften im Jahr 2024 rund 30 Prozent. Damit lag der Wert gegenüber den übrigen OECD-Ländern um 6 Prozentpunkte und gegenüber den anderen EU-Mitgliedstaaten um 9 Prozentpunkte über dem ungewichteten Durchschnitt. (Hentze et al, 2024).
Auch die effektive Steuerbelastung ist in Deutschland mit 26,6 Prozent höher als in den meisten anderen Ländern (OECD, 2025). Der effektive Steuersatz nach Berechnungen der OECD misst die marginale Belastung einer zukünftigen, hypothetischen Investition eines Unternehmens und lässt sich beispielsweise durch Abschreibungsregeln oder Forschungszuschüsse so gestalten, dass er deutlich von dem tariflichen Steuersatz abweichen kann. Zwar hat sich die Position Deutschlands im World Competitiveness Ranking des Institute for Management Development in diesem Jahr von Rang 24 im Jahr 2024 auf Rang 19 im Jahr 2025 leicht verbessert (IMD, 2025). Doch damit bleibt Deutschland weiterhin im Mittelfeld und somit weit hinter Ländern wie den USA oder China, mit denen die deutschen Hersteller auf dem globalen Markt konkurrieren. Besonders auffällig ist dabei die schlechte Performance in der Kategorie Steuerpolitik, wo Deutschland lediglich 37,0 von maximal 100 Punkten erzielte.
Dementsprechend hat die Bundesregierung für ihr Gesetzesvorhaben den passenden Titel „steuerliches Investitionssofortprogramm zur Stärkung des Wirtschaftsstandorts Deutschland“ gewählt (BMF, 2025). Die private Investitionstätigkeit soll damit zulegen nachdem sie sich in den vergangenen Jahren schwach entwickelt hat. Gleichzeitig sind die Investitionen deutscher Unternehmen im Ausland gestiegen. Im Ergebnis verzeichnet Deutschland hohe Netto-Kapitalabflüsse (Demary et al., 2025). Steuerliche Anreize haben gegenüber anderen Investitionshindernissen wie dem Fachkräftemangel oder der Bürokratie den Vorteil, dass sie – jenseits der Finanzierungsfrage – leicht umsetzbar sind und schnell wirken können.
Inhaltselement mit der ID 14671
Inhaltselement mit der ID 14672
Den fiskalisch bedeutsamsten Impuls des Gesetzesvorhabens setzt die vom 1. Juli 2025 bis 31. Dezember 2027 geltende degressive Abschreibung mit einem maximalen Abschreibungssatz von 30 Prozent im ersten Jahr. In den ersten drei Jahren können damit mehr als zwei Drittel des Investitionsvolumens abgeschrieben werden. Insgesamt 26 Milliarden Euro Entlastung sollen die attraktiveren Abschreibungsregeln den Unternehmen zwischen 2025 und 2029 bringen (BMF, 2025). Die geplante schrittweise Senkung der Körperschaftsteuer in den Jahren 2028 und 2029 um jeweils 1 Prozentpunkt ergibt kumuliert eine Entlastung von 14 Milliarden Euro. Die beidem Maßnahmen machen zusammen 87 Prozent der Gesamtentlastung in Höhe von 46 Milliarden im Zeitraum von 2025 bis 2029 aus. Die restlichen 13 Prozent entfallen auf die Turbo-Abschreibung für E-Dienstwagen, einschließlich Anhebung des maximalen Bruttolistenpreises auf 100.000 Euro (knapp 2,5 Milliarden Euro), die Senkung des Thesaurierungssteuersatzes zeitgleich zur Körperschaftsteuersenkung (2 Milliarden Euro) und die Ausweitung der Forschungszulage (1,5 Milliarden Euro).
Die Darstellung der Aufkommenseffekte bis 2029 berücksichtigt jedoch nicht den strukturellen Unterschied zwischen höheren Abschreibungssätzen und einer Steuersatzsenkung. Ersteres bedeutet für die Unternehmen nur einen Liquiditätseffekt in Form eines zinslosen Darlehens seitens des Staates, denn nach vollständiger Abschreibung des Investitionsgutes ist die nominale Steuerzahlung identisch. Lediglich der Zeitpunkt der Steuerzahlung wird verschoben, so dass die Mindereinnahmen des Staates in den Jahren 2025 bis 2029 mit Mehreinnahmen in den darauffolgenden Jahren einhergehen. Bei der Steuersenkung handelt es sich dagegen um eine dauerhafte Entlastung und damit auch um dauerhafte Mindereinnahmen für den Staat.
Politische relevant sind die Aufkommenseffekte nach Steuerarten. Knapp ein Viertel der Mindereinnahmen zwischen 2025 und 2029 entfällt auf die Gewerbesteuer, die den Kommunen zusteht, ein weiteres Viertel auf die Einkommensteuer, die als Gemeinschaftsteuer zwischen Bund, Ländern und Kommunen aufgeteilt wird, und knapp die Hälfte auf die Körperschaftsteuer, die jeweils zur Hälfte an Bund und Länder geht. Insgesamt müssen die Kommunen 25 Prozent der Mindereinnahmen tragen, auch wenn ihr Anteil an den gesamten Steuereinnahmen nur 16 Prozent beträgt. Im Vergleich zu einer Verteilung der Mindereinnahmen nach Steueranteilen werden den Kommunen überproportionale Mindereinnahmen in Höhe von 4 Milliarden Euro aufgebürdet. Auf Bund und Länder entfallen entsprechend weniger Mindereinnahmen als es die Steuerverteilung nahelegt. Vor diesem Hintergrund ist eine Kompensation der Kommunen nachvollziehbar, auch wenn es sich weitgehend nicht um strukturelle, sondern nur um temporäre Mindereinnahmen handelt. Der geplante Ausgleich für die Länder ist dagegen kaum nachvollziehbar, zumal sie durch die Änderungen der Schuldenbremse nun auch über einen strukturellen Verschuldungsspielraum verfügen. Hinzu kommt, dass Bund, Länder und Kommunen gemeinschaftlich von möglichen Wachstumseffekten und daraus folgenden höheren Einnahmen profitieren würden.
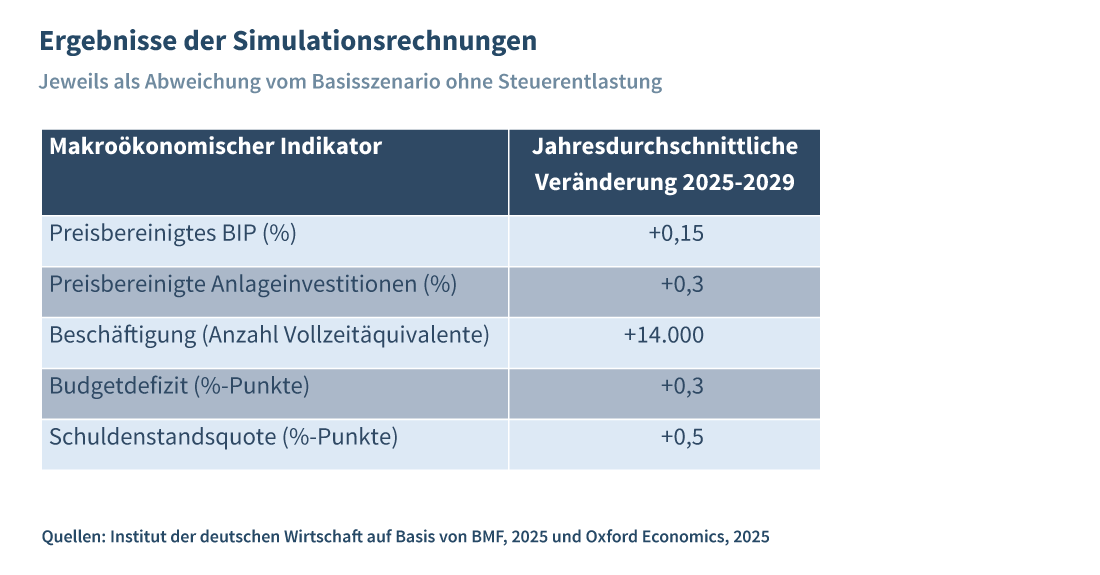
Simulationsrechnungen mit Hilfe des Global Economic Model von Oxford Economics (2025) zeigen, dass die verschiedenen Maßnahmen zu einer Steigerung der privaten Investitionstätigkeit führen. Im Vergleich zum Basisszenario (ohne die steuerlichen Maßnahmen) liegen die gesamtwirtschaftlichen Anlageinvestitionen im Durchschnitt der Jahre 2025 bis 2029 um etwa 0,3 Prozent höher. Dies ist gleichbedeutend mit einer jahresdurchschnittlichen realen Investitionszunahme in Höhe von 3,3 Milliarden Euro (in Preisen des Jahres 2025). Kumuliert über die Jahre 2025 bis 2029 beträgt das reale Investitionsplus rund 16 Milliarden Euro. Dabei gilt es zu berücksichtigen, dass die durch das Modell abgebildete Auswirkung auf die Investitionstätigkeit konjunkturbedingt ist und nicht berücksichtigt, dass die steuerlichen Anreize auch neue direkte Investitionsstimuli generieren. Somit dürften die tatsächlichen Effekte auf die Investitionen höher ausfallen als durch die Modellsimulationen geschätzt.
Der resultierende Beschäftigungseffekt durch das Steuerpaket beläuft sich im betrachteten Zeitrahmen auf maximal 39.000 zusätzliche Stellen. Das reale BIP nimmt im Zeitverlauf ebenfalls zu und liegt im Durchschnitt der Jahre 2025 bis 2029 durchschnittlich um schätzungsweise 6 Milliarden Euro (rund 0,15 Prozent) höher als im Basisszenario. Kumuliert für die Jahre 2025 bis 2029 beträgt das reale Plus des hiesigen BIP schätzungsweise 29 Milliarden Euro. Dabei ist zu bedenken, dass aufgrund steigender Importe zusätzlich Wachstumsimpulse im Ausland anfallen.
Das geplante Steuerpaket ist ein wichtiger Schritt zur Belebung der Investitionsdynamik und zur Steigerung der Wettbewerbsfähigkeit. Die Simulationsergebnisse zeigen gleichzeitig, dass weitere mutige Schritte notwendig sind, um das Investitionsniveau dauerhaft zu heben und im internationalen Vergleich nicht weiter unrühmliches Schlusslicht in Sachen Steuerpolitik zu bleiben.
Gastbeitrag 30. September 2026 Michael Hüther im Handelsblatt
Erst als ökonomische Narrenhaftigkeit verworfen - jetzt kommen die Ideen zurück
Ideen wie den Tankrabatt hat der Kanzler früher selbst abgelehnt. Unter Druck holt die Politik sie trotzdem wieder hervor und bereitet schon die nächsten Wohltaten vor, schreibt IW-Direktor Michael Hüther in einem Gastbeitrag für das Handelsblatt.
Interview 18. September 2026 Michael Hüther in der Wirtschaftswoche
Wofür verschuldet sich Deutschland?
Sollte Europa mit neuen gemeinsamen Schulden seinen Aufstieg finanzieren? Im Streitgespräch mit der Wirtschaftswoche diskutieren IW-Direktor Michael Hüther und Lars P. Feld, Direktor des Walter Eucken Instituts, über Euro-Bonds und neue gemeinsame Schulden für Europa.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)