Externe Veröffentlichung 8. August 2024 Tobias Hentze / Björn Kauder / Thomas Obst im Wirtschaftsdienst Steuersenkung als Investitionstreiber
Für Unternehmen ist Deutschland in den vergangenen 15 Jahren zu einem Hochsteuerland geworden. Um im internationalen Standortwettbewerb wieder Boden gutzumachen, wird in der Politik aktuell viel über Entlastungen diskutiert.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Tobias Hentze / Björn Kauder / Thomas Obst im Wirtschaftsdienst Institut der deutschen Wirtschaft (IW)
Für Unternehmen ist Deutschland in den vergangenen 15 Jahren zu einem Hochsteuerland geworden. Um im internationalen Standortwettbewerb wieder Boden gutzumachen, wird in der Politik aktuell viel über Entlastungen diskutiert.
Im Vergleich zu den Herausforderungen in den Bereichen Infrastruktur oder Bürokratie lässt sich der Nachteil einer hohen steuerlichen Belastung leicht beheben. Simulationsrechnungen zufolge würde eine Steuersenkung insbesondere bei den privaten Investitionen zu einem spürbaren Aufschwung führen und könnte darüber hinaus als nicht zu unterschätzendes Aufbruchssignal im internationalen Standortwettbewerb wirken.
In nur wenigen anderen Industrieländern werden Kapitalgesellschaften steuerlich so stark belastet wie in Deutschland. Kapitalgesellschaften unterliegen in Deutschland nicht nur der Körperschaftsteuer (KSt), sondern auch der kommunal festgelegten Gewerbesteuer und dem Solidaritätszuschlag. In Summe ergibt sich gegenwärtig eine Steuerbelastung von rund 30% im Durchschnitt über die Kommunen (OECD, 2023).
Gestiegene Steuerbelastung für Unternehmen in Deutschland
Die nominale Steuerbelastung von Kapitalgesellschaften lag im Jahr 2023 damit 6,4 Prozentpunkte über dem Durchschnitt der anderen OECD-Länder. Seit der Jahrtausendwende war es stets so, dass die Steuerbelastung in Deutschland im OECD-Vergleich überdurchschnittlich hoch war. Allerdings gelang es, in den Jahren 2001 und 2008 durch Reformen den Abstand spürbar zu verringern. Am aktuellen Rand hat sich der Unterschied dagegen ausgeweitet. Gegenüber dem Jahr 2008 ist das Delta von 3,7 Prozentpunkten auf 6,4 Prozentpunkte angewachsen. Die aktuelle Steuerbelastung übertrifft nicht nur den Durchschnitt der OECD-Länder deutlich, sondern ist auch weit höher als in vergleichbaren Industrieländern. Innerhalb der OECD-Länder liegt Deutschland weit vorne in der Spitzengruppe, nahezu gleichauf mit Japan und Australien. Lediglich Portugal weist einen höheren Tarif auf, diskutiert jedoch gegenwärtig eine Senkung in drei Schritten um insgesamt 6 Prozentpunkte. Zudem ist in allen angrenzenden Staaten die Unternehmensteuerbelastung derzeit geringer als in Deutschland. Unter den Staaten der EU hat neben Portugal nur noch Malta einen höheren nominalen Unternehmensteuersatz als Deutschland. Gegenüber dem ungewichteten Durchschnitt der EU-Mitgliedstaaten (EU27) liegt die Belastung in Deutschland im Jahr 2023 knapp 9 Prozentpunkte höher (Eurostat, 2023).
Gleichzeitig ist festzustellen, dass die effektive Steuerbelastung von Kapitalgesellschaften in Deutschland annähernd so hoch wie die tarifliche Steuerbelastung ausfällt. Der effektive Steuersatz nach Berechnungen der OECD misst die marginale Belastung einer zukünftigen, hypothetischen Investition eines Unternehmens. Mit 26,6% liegt Deutschland auch hier im Spitzenfeld, da in den meisten Ländern die effektive Steuerbelastung etwas geringer als die nominale Steuerbelastung ist (OECD, 2023). Die Unterschiede zwischen tariflicher und effektiver Steuerbelastung in Deutschland sind damit unauffällig.
Öffentliche Verschuldung in zehn Jahren um fast ein Drittel gestiegen
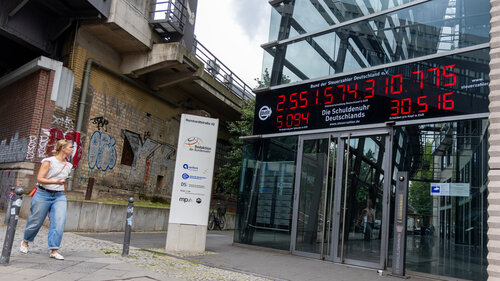
Die Schulden von Bund, Ländern und Kommunen sind seit 2016 um fast ein Drittel auf über 33.000 Euro pro Einwohner gestiegen. Nur das Saarland und Rheinland-Pfalz konnten ihre Verschuldung senken, zeigt eine Studie des Instituts der deutschen Wirtschaft (IW).
IW-Kurzbericht Nr. 81 8. November 2026 Björn Kauder
Dynamik der Verschuldung von Ländern und Kommunen
Die öffentliche Verschuldung ist in den letzten zehn Jahren auf allen Ebenen angestiegen. Eine Betrachtung der Länder einschließlich ihrer Kommunen zeigt deutliche regionale Unterschiede.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.


 Institut der deutschen Wirtschaft (IW)