Aktivrente: 2,8 Milliarden Euro steuerliche Mindereinnahmen
IW-Kurzbericht Nr. 69 8. August 2025 Martin Beznoska / Ruth Maria Schüler / Stefanie Seele Aktivrente: 2,8 Milliarden Euro steuerliche Mindereinnahmen
Mit der geplanten Aktivrente sollen Ruheständler bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen können. Die Mitnahmeeffekte der bereits beruflich aktiven Personen im Rentenalter würden sich damit allerdings auf 2,8 Milliarden Euro belaufen. Zusätzlich würden dem Fiskus 340 Millionen Euro entgehen, wenn der Steuerfreibetrag auch für besonders langjährig Versicherte gewährt würde.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Martin Beznoska / Ruth Maria Schüler / Stefanie Seele Institut der deutschen Wirtschaft (IW)
Mit der geplanten Aktivrente sollen Ruheständler bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen können. Die Mitnahmeeffekte der bereits beruflich aktiven Personen im Rentenalter würden sich damit allerdings auf 2,8 Milliarden Euro belaufen. Zusätzlich würden dem Fiskus 340 Millionen Euro entgehen, wenn der Steuerfreibetrag auch für besonders langjährig Versicherte gewährt würde.
Die Idee der Aktivrente sieht vor, dass Rentner, die die gesetzliche Regelaltersgrenze überschritten haben, neben dem Rentenbezug bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen können. Hierfür soll ein neuer Steuerfreibetrag im § 3 EStG eingeführt werden. Im Sinne des Grundsatzes der Gleichmäßigkeit der Besteuerung müsste demnach auch für Selbstständige, die die Regelaltersgrenze erreicht haben, der Freibetrag gelten. Deshalb wäre der Freibetrag auch für alle Erwerbseinkommen, also für Einkünfte aus nicht selbstständiger und selbstständiger Arbeit, anzuwenden. Darüber hinaus wird diskutiert, ob zusätzlich noch besonders langjährig gesetzlich Versicherte mit mindestens 45 Versicherungsjahren unterhalb der Regelaltersgrenze von der Aktivrente und somit von dem Freibetrag profitieren sollten. Voraussetzung ist der Bezug einer Altersversorgung. Da die Regelaltersgrenze für Selbstständige nur eingeschränkt Bedeutung hat, soll zusätzlich eine Typisierung entwickelt werden, wann Selbstständige als nicht mehr aktiv gelten.
Methodik und Daten
Auf Basis der Daten der Deutschen Rentenversicherung wurde ermittelt, wie viele Personen am 31.12.2023 eine Altersrente bezogen und abhängig beschäftigt einen Hinzuverdienst neben der Rente hatten, der über eine geringfügige Beschäftigung hinausging. Diese Gruppe ist relevant, um die steuerlichen Mindereinnahmen einer Aktivrente zu schätzen – vorausgesetzt das Arbeitsangebot bliebe unverändert.
Im Forschungsdatenzentrum der Rentenversicherung (FDZ-RV) wurden auf Individual-Ebene für das Jahr 2023 die Vollerhebungen der aktiv Versicherten und des Rentenbestands (FDZ-RV, 2025a-b) verknüpft. Die Personen mit abhängigem Hinzuverdienst neben Altersrentenbezug wurden in zwei Beschäftigtengruppen eingeteilt – mit sozialversicherungspflichtigem Hinzuverdienst bis zu 24.000 Euro sowie über 24.000 Euro jährlich – und nach Terzilen des monatlichen Renteneinkommens gruppiert. Zusätzlich wurden Altersrentner identifiziert, welche sich unterhalb der im Jahr 2023 geltenden Regelaltersgrenze (also 1957 und später Geborene) befinden und einen Hinzuverdienst hatten, der über eine geringfügige Beschäftigung hinausging. Nullrenten sowie fehlende Hinzuverdienste wurden aus der Analyse ausgeschlossen.
Inhaltselement mit der ID 14714
Inhaltselement mit der ID 14715
Mit dem IW-Mikrosimulationsmodell STATS (Beznoska, 2016), das auf den Daten des Sozio-oekonomischen Panels (SOEP) für das Jahr 2020 basiert, wurden Grenzsteuersätze für die begünstigten Gruppen berechnet. Hierfür wurden die Einkommen im SOEP auf das Jahr 2023 fortgeschrieben und eine Veranlagung zur Einkommensteuer 2023 simuliert. Anschließend wurden die potenziell begünstigten Personen im SOEP analog zu den Daten der Deutschen Rentenversicherung nach den Einkommensgruppen des Arbeitseinkommens und nach Terzilen des Renteneinkommens gruppiert. Für die Gruppen wurden die durchschnittlichen Grenzsteuer-sätze berechnet und auf die aggregierten Rentendaten übertragen. Die Steuersätze wurden in den Rentendaten mit den durchschnittlichen Arbeitseinkommen je Gruppe und der Anzahl an Personen pro Gruppe multipliziert, um die Mitnahmeeffekte für jede Gruppe zu ermitteln. In der obersten Einkommensgruppe ist das begünstigte Einkommen auf 24.000 Euro im Jahr begrenzt. Anschließend wurden die steuerlichen Mindereinnahmen aller Gruppen aufsummiert, um den fiskalischen Effekt der Mitnahmeeffekte ermitteln zu können. Die Zahl der begünstigten Rentner über der Regelaltersgrenze im SOEP decken sich mit den Zahlen der Rentenversicherung. Über der Geringfügigkeitsgrenze und bis zu 24.000 Euro jährliches Erwerbseinkommen sind im SOEP etwa 262.000 Personen zu finden, während in den Rentendaten 235.000 Personen begünstigt sind. Über 24.000 Euro im Jahr gibt es im SOEP 115.000 Personen und in den Rentendaten 105.000 Personen.
Für die Selbstständigen, die in den Rentendaten nicht enthalten sind, wurden die fiskalischen Mindereinnahmen allein basierend auf der Mikrosimulation in den SOEP-Daten berechnet. Die Anzahl der begünstigten Selbstständigen über 66 Jahre aus dem SOEP liefert eine untere Grenze für den aktuellen Rand. Laut Mikrozensus 2023 gingen 31 Prozent der über 65-jährigen Erwerbstätigen einer selbstständigen Tätigkeit nach. Bei einer Erwerbstätigenquote der über 65-jährigen Bevölkerung von 9,0 Prozent ergeben sich somit knapp 500.000 selbstständige Erwerbstätige über 65 Jahren (Destatis, 2025a-b). Im SOEP beträgt die vergleichbare Zahl 427.000 Personen.
Steuerliche Mindereinnahmen
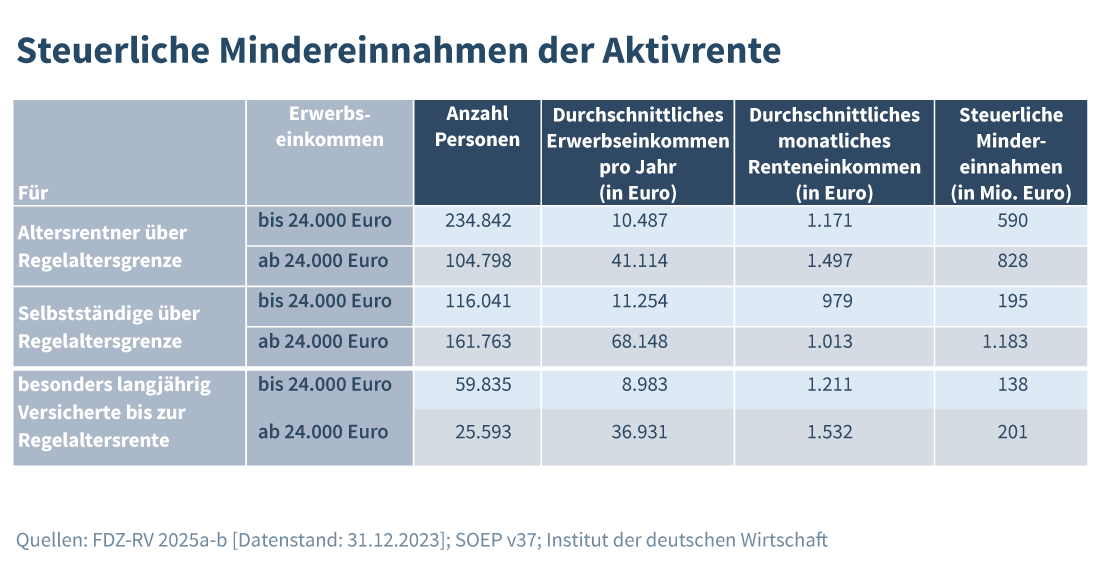
Der aufsummierte Mitnahmeeffekt für Altersrentner über der Regelaltersgrenze läge bei 1,4 Milliarden Euro, wenn sie unverändert arbeiten. Hiervon entfallen 830 Millionen Euro auf die, deren Erwerbseinkommen über 24.000 Euro im Jahr liegen. Im Durchschnitt verdienen diese Personen 41.114 Euro im Jahr.
Bei den Selbstständigen würden allein für Personen mit Erwerbseinkommen über dem Freibetrag jährlich steuerliche Mindereinnahmen von 1,2 Milliarden Euro entstehen. Mit 68.148 Euro im Jahr liegt das durchschnittliche Erwerbseinkommen dieser Gruppe deutlich höher als bei den Altersrentnern. In der Gruppe der Selbstständigen mit bis zu 24.000 Euro Erwerbseinkommen im Jahr ergeben sich Steuermindereinnahmen von 195 Millionen Euro.
Würde die Aktivrente, so wie im Eckpunkte-Papier formuliert, auch für besonders langjährig Versicherte gelten, die die Regelaltersgrenze noch nicht erreicht haben, würden weitere 85.000 Personen von der Steuerfreistellung profitieren. 70 Prozent dieser Gruppe bleiben bei ihrem Jahresverdienst unter 24.000 Euro im Jahr und erreichen ein durchschnittliches jährliches Erwerbseinkommen von knapp 9.000 Euro. Der durchschnittliche Jahresverdienst der besonders langjährig versicherten Hinzuverdienerinnen und Hinzuverdiener mit einem Jahreserwerbseinkommen von mehr als 24.000 Euro liegt mit knapp 37.000 Euro zwar deutlich über dem Maximalfreibetrag von 24.000 Euro, bleibt allerdings leicht unter dem durchschnittlichen Einkommen von hinzuverdienenden Altersrentnern über der Regelaltersgrenze. Das niedrigere durchschnittliche Erwerbseinkommen in dieser Gruppe kann sich daraus erklären, dass sich dieses häufig auf einen Zeitraum bezieht, der unter einem Jahr bleibt, wenn besonders langjährig Versicherte erst im Laufe des Beobachtungsjahres 2023 in den Rentenbezug wechselten.
Fazit
Der ermittelte Mitnahmeeffekt von 2,8 Milliarden Euro pro Jahr für Personen über der Regelaltersgrenze liegt deutlich über den von DIW und Prognos ermittelten Werten von 1,5 (Bach et al., 2025) und 1,6 Milliarden Euro (Toborg et al., 2025) und etwas höher als die vom ZEW ermittelten Werte von 2,7 Milliarden Euro inklusive der vorzeitigen Altersrentner (Brüll et al., 2024). Werden auch die besonders langjährig Versicherten in den Kreis der Begünstigten aufgenommen, erhöht sich der hier ermittelte Mitnahmeeffekt auf 3,1 Milliarden Euro insgesamt. Hierbei stellt sich auch die rechtliche Frage, ob es überhaupt möglich ist, nur dieser Untergruppe der vorzeitigen Rentenbezieher exklusiv den Freibetrag zu gewähren. Würden alle vorzeitigen Altersrentner, also zum Beispiel auch die langjährig Versicherten begünstigt, würde der steuerliche Mitnahmeeffekt um weitere 100 Millionen Euro steigen, wenn deren Arbeitsangebot unverändert bliebe. Eine Begünstigung von langjährig Versicherten vor der Regelaltersgrenze könnte Ältere ab 63 Jahren dazu motivieren, ihren Renteneintritt vorzuziehen und parallel zur Altersrente weiterzuarbeiten. Welches Aktivierungspotenzial die Aktivrente hingegen entfalten wird, und ob dieses die fiskalischen Ausfälle annähernd ausgleichen kann, bleibt ungewiss. Zudem ist fraglich, ob die Aktivrente besser situierte Altersrentner mehr arbeiten lässt, deren Arbeitsmotive bekanntlich primär nicht finanzieller Natur sind.
IW-Kurzbericht Nr. 66 23. September 2026 Stefanie Seele
Frankreich und Deutschland: Mehr Arbeitsvolumen bringt Wachstum
Frankreich holt nach Reformen bei der Aktivierung von Jüngeren und Älteren aus der Nicht-Erwerbstätigkeit im Vergleich zu Deutschland auf. In Frankreich wuchs das Arbeitsvolumen und das Bruttoinlandsprodukt legte deutlich stärker zu als hierzulande.
IW-Kurzbericht Nr. 63 19. September 2026 Barbara Engels / Andrea Hammermann
Schatten-KI: Beschäftigte sind schneller als ihre Betriebe
Knapp drei von zehn Beschäftigten, die Künstliche Intelligenz (KI) beruflich nutzen, greifen dabei auf Tools zurück, die ihr Arbeitgeber nicht bereitgestellt hat. Diese „Schatten-KI“ ist ein Nachfragesignal.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)