Eine Reform der Gewerbesteuer für tragfähige Kommunalfinanzen
IW-Kurzbericht Nr. 18 10. März 2026 Martin Beznoska / Tobias Hentze / Björn Kauder Eine Reform der Gewerbesteuer für tragfähige Kommunalfinanzen
Die Gewerbesteuer ist ein Fremdkörper im Steuersystem, dennoch sind alle Reformversuche in den vergangenen Jahren gescheitert. Dabei sind stabile Einnahmen für die Kommunen in Verbindung mit Anreizen zur Förderung der wirtschaftlichen Entwicklung möglich – mit dem entsprechenden politischen Willen.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Martin Beznoska / Tobias Hentze / Björn Kauder Institut der deutschen Wirtschaft (IW)
Die Gewerbesteuer ist ein Fremdkörper im Steuersystem, dennoch sind alle Reformversuche in den vergangenen Jahren gescheitert. Dabei sind stabile Einnahmen für die Kommunen in Verbindung mit Anreizen zur Förderung der wirtschaftlichen Entwicklung möglich – mit dem entsprechenden politischen Willen.
Die Gewerbesteuer wurde eingeführt, um den Kommunen eine eigenständige, wirtschaftskraftbezogene Einnahmequelle mit Hebesatzrecht zu sichern. Begründet ist sie mit dem Äquivalenzprinzip: Unternehmen profitieren von lokaler Infrastruktur und sollen daher vor Ort zur Finanzierung beitragen. Heute zählt sie zu den umstrittensten Steuerarten und nimmt im internationalen Vergleich eine Sonderstellung ein. In einzelnen Regionen macht sie mehr als die Hälfte der betrieblichen Ertragsteuerbelastung aus. Die Bemessungsgrundlage weicht durch Hinzurechnungen und Kürzungen deutlich von jener der Einkommen- und Körperschaftsteuer ab. Dies erhöht Befolgungs- und Kontrollkosten und mindert Transparenz. Zugleich schwankt das Aufkommen stark mit der Konjunktur. In Krisenjahren – etwa 2009 oder 2020 – brachen die Einnahmen erheblich ein. Die Abhängigkeit einzelner Kommunen von wenigen großen Steuerzahlern verstärkt diese Volatilität. Ein Anteil von 3 Prozent der Unternehmen trägt den Großteil der Steuer, während mehr als die Hälfte der Betriebe nur marginal beiträgt. Das derzeitige System führt daher zu erheblichen interkommunalen Disparitäten. Gleichwohl ist die Gewerbesteuer für die Kommunen von zentraler Bedeutung: Im Jahr 2025 betrug das Nettoaufkommen, nach Abzug der Umlage an Bund und Länder, rund 69 Milliarden Euro und entsprach knapp der Hälfte der kommunalen Steuereinnahmen.
Die angespannte Haushaltslage vieler Gemeinden hat in den vergangenen Jahren zu steigenden Hebesätzen geführt. Diese Pfadabhängigkeit schwächt die steuerliche Standortattraktivität Deutschlands, zumal die Unternehmensbesteuerung international eher sinkt. Höhere Hebesätze begünstigen innerdeutsche und internationale Standortverlagerungen. Es droht eine Negativspirale: Hoch verschuldete Kommunen erhöhen die Sätze, Unternehmen reagieren mit Zurückhaltung oder Abwanderung, die Einnahmen stagnieren oder sinken sogar. Jede Reformdiskussion muss daher die Belastungswirkungen für Unternehmen ebenso berücksichtigen wie die fiskalische Relevanz für Städte und Gemeinden.
Im Koalitionsvertrag von Union und SPD ist eine kleine Reform der Gewerbesteuer angelegt. Der Mindesthebesatz soll von bislang 200 Prozent zur Eindämmung des interkommunalen Steuerwettbewerbs auf 280 Prozent angehoben werden. Dies hat das Bundeskabinett Anfang des Jahres beschlossen, die parlamentarische Zustimmung steht noch aus. Der durchschnittliche Hebesatz liegt aktuell bei mehr als 400 Prozent. Damit liegt die kombinierte Belastung aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer in vielen Kommunen bei deutlich oberhalb des Durchschnitts von 30 Prozent.
Eine ökonometrische IW-Analyse deutet darauf hin, dass Hebesatzerhöhungen nicht zu höheren kommunalen Investitionen führen. Im Gegenteil: Steigende Sätze stehen in negativem Zusammenhang mit Investitionen und teilweise auch mit dem Steueraufkommen. Zudem besteht ein positiver Zusammenhang zwischen Kassenkrediten und Hebesatzniveau – ein Indiz dafür, dass Steuererhöhungen häufig fiskalische Notmaßnahmen sind, die strukturelle Probleme nicht lösen.
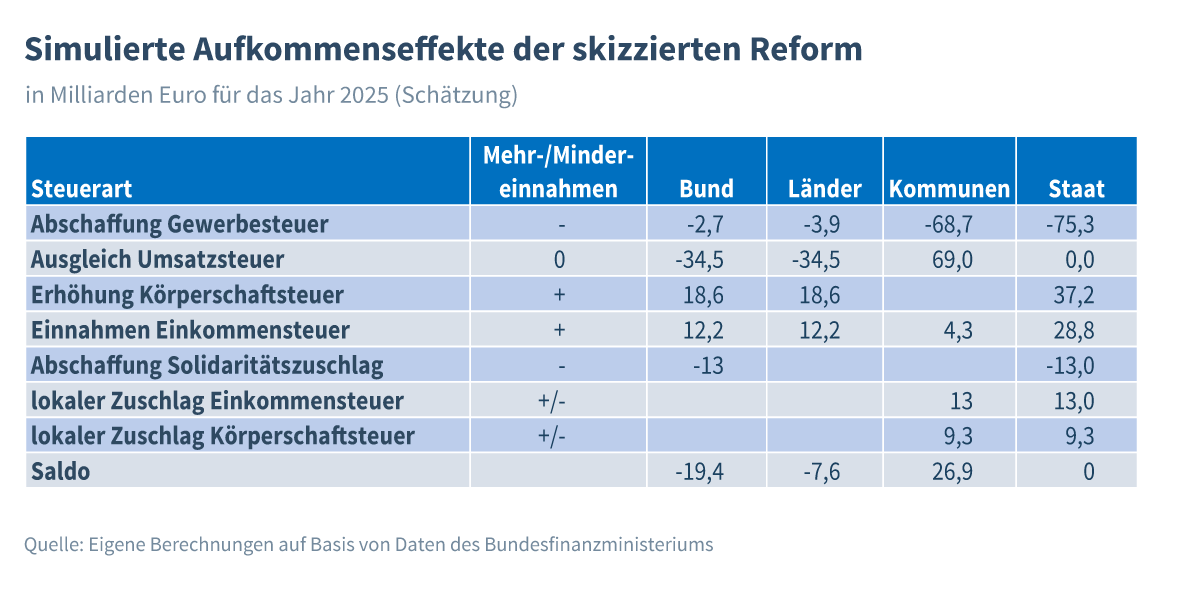
Vor diesem Hintergrund wird seit Jahrzehnten über Reformen diskutiert. Bereits in den 1980er Jahren wurde eine kommunale Wertschöpfungsteuer vorgeschlagen, die neben Gewinnen auch Löhne, Zinsen und Mieten einbezieht. Eine breitere Bemessungsgrundlage könnte die Einnahmen stabilisieren und gleichmäßiger verteilen. Alternativ wird die vollständige Abschaffung der Gewerbesteuer erwogen, kombiniert mit einer höheren kommunalen Beteiligung an der Umsatzsteuer. Dies würde die Konjunkturabhängigkeit reduzieren, da die Umsatzsteuer weniger stark schwankt. Zur Kompensation für Bund und Länder könnte der Körperschaftsteuersatz angepasst werden. Zugleich könnten Kommunen ein begrenztes Zuschlagsrecht auf Einkommen- und Körperschaftsteuer erhalten. Damit bliebe das verfassungsrechtlich geforderte Hebesatzrecht gewahrt.
Eine solche Reform wäre für die Kommunen aufkommensneutral zu gestalten, würde aber unvermeidlich Verteilungseffekte zwischen den Kommunen erzeugen. Insbesondere große Städte mit hohen Gewerbesteuereinnahmen müssten Mindereinnahmen ausgleichen. Vor diesem Hintergrund wäre es zielführend, den Anteil der Kommunen am Steueraufkommen strukturell zu erhöhen (Tabelle). Zu diesem Zweck könnte es die Möglichkeit von Zuschlägen bei Einkommen- und Körperschaftsteuer geben. Dies würde dazu führen, dass sich die kommunalen Steuereinnahmen auf einem höheren Niveau stabilisieren.
Eine dauerhaft stärkere Beteiligung an der Umsatzsteuer verbunden mit einer transparenten, wenn auch beschränkten Steuerautonomie in Form von Zuschlägen bei den Ertragsteuern würde den Kommunen mehr Handlungsspielraum geben und gleichzeitig der Selbstverwaltung der Kommunen gerecht werden. Die Zuschlagsrechte könnten dabei die grundgesetzliche Vorgabe erfüllen, den Kommunen eine wirtschaftskraftbezogene Steuerquelle mit Hebesatzrecht einzuräumen. Zwar kann auch die Umsatzsteuer einschließlich ihres Verteilungsschlüssels als wirtschaftskraftbezogene Steuerquelle eingeordnet werden, allerdings ist dort ein Hebesatzrecht nicht praktikabel. Allerdings wäre es auch denkbar, die Finanzierung der Kommunen anders zu regeln, also ohne eine wirtschaftskraftbezogene Steuerquelle. Das Jahr 2025 hat in der Finanzpolitik gezeigt, dass auch kurzfristige Grundgesetzänderungen möglich sind, wenn der politische Handlungsdruck groß und der Handlungswille stark ist.
Verteilungseffekte zwischen den Kommunen sind unausweichlich. In Teilen sind diese politisch gewünscht, wie der Fall Norderfriedrichskoog zeigt. Mit weniger als 50 Einwohnern weist die Gemeinde die höchsten Gewerbesteuereinnahmen pro Kopf auf, da viele Unternehmen sich dort angesiedelt haben, ohne dass dies mit realwirtschaftlichen Aktivitäten einhergeht. Im Koalitionsvertrag von Union und SPD ist entsprechend von „Gewerbesteuer-Oasen“ die Rede. Gleichzeitig würden insbesondere die großen Städte mehrheitlich Mindereinnahmen verbuchen, am stärksten wäre der Effekt in absoluten Werten für Frankfurt am Main. Die Stadt würde rund 1 Milliarde Euro pro Jahr weniger aus der Umsatzsteuer erhalten als im Status quo aus der Gewerbesteuer. Mit Zuschlägen auf die Körperschaft- und die Einkommensteuer könnte der negative Aufkommenseffekt jedoch kompensiert werden. Sofern Frankfurt am Main die lokalen Zuschläge ausreizen würde, lägen die Einnahmen schätzungsweise sogar über dem derzeitigen Niveau. Ein hoher lokaler Zuschlag liegt im Fall von Frankfurt am Main nahe, da auch der Gewerbesteuerhebesatz überdurchschnittlich hoch ist. Gleiches gilt auch für weitere Großstädte wie Hamburg, München, Stuttgart und Düsseldorf. Darüber hinaus obliegen feingliedrige Anpassungen an der Steuerverteilung zwischen den Kommunen dem jeweiligen kommunalen Finanzausgleich. Anpassungen werden hierfür erforderlich sein, ohne dass flächendeckende Einzelfallgerechtigkeit hergestellt werden kann.
Angesichts hoher Investitionsbedarfe und struktureller Defizite spricht viel für eine grundlegende Neuordnung der kommunalen Steuerfinanzierung. Die strukturelle Besserstellung der Kommunen bei der Steuerverteilung eröffnet die Möglichkeit, dass die allermeisten Städte und Kommunen Mehreinnahmen verzeichnen können, und ist daher ein entscheidender Hebel, um die Kommunen von einem Systemwechsel zu überzeugen. Denn die größte Hürde bleibt weniger die ökonomische Konzeption, sondern vielmehr der politische Wille, bestehende Zuständigkeiten und Einnahmeverteilungen neu auszubalancieren.
IW-Kurzbericht Nr. 58 1. September 2026 Björn Kauder
Öffentlicher Dienst: Potenziale durch mehr Vollzeit
Der öffentliche Dienst beklagt einen Personalmangel, der sich in den kommenden Jahren noch verschärfen dürfte. Der bezifferte Bedarf ließe sich rein rechne-risch zu einem erheblichen Teil durch eine Auswei-tung der Tätigkeit in Richtung Vollzeit decken.
IW-Kurzbericht Nr. 45 7. Juli 2026 Martin Beznoska / Tobias Hentze
Steuerreform sieht keinen Ausgleich der kalten Progression vor
Die geplante Reform der Einkommensteuer entlastet zwar gezielt kleine und mittlere Einkommen, bleibt insgesamt aber deutlich hinter einer echten Tarifreform zurück. Vor allem der unvollständige Ausgleich der kalten Progression führt im Jahr 2028 zu realen Steuererhöhungen.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)