IW-Nachricht 11. Februar 2025 Galina Kolev-Schaefer / Jürgen Matthes
US-Stahlzölle: Der Handelskrieg beginnt auch mit der EU
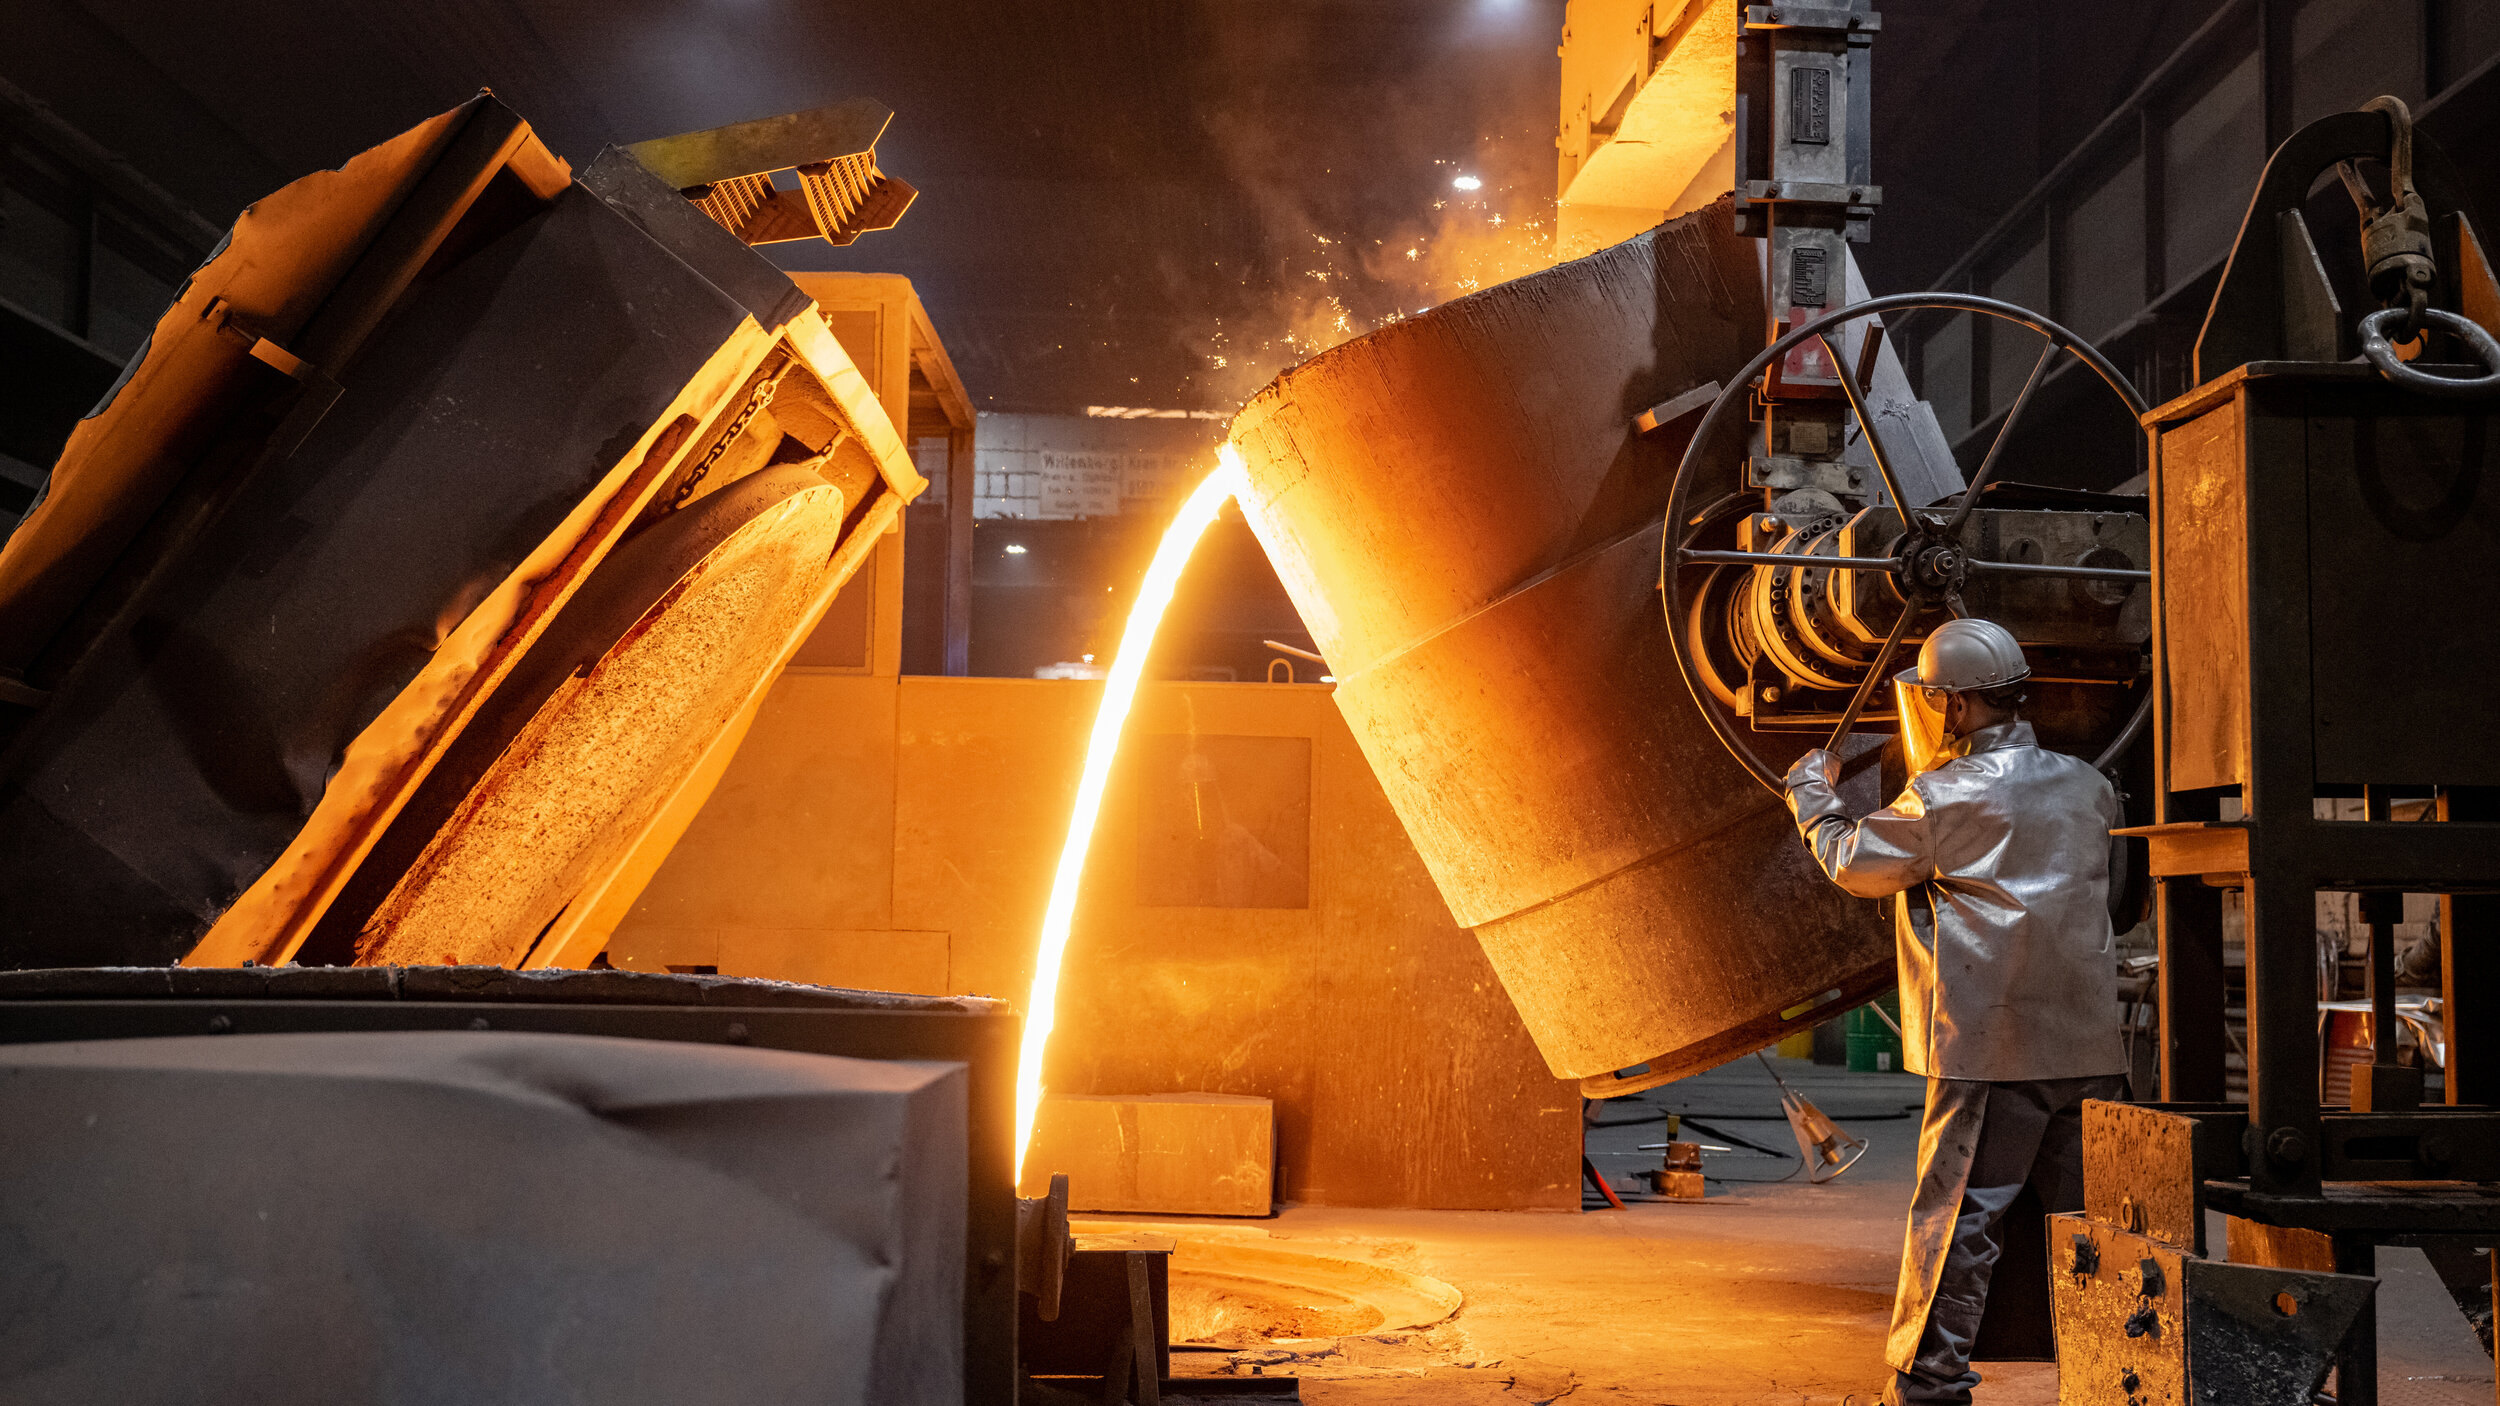
Trump verschärft seine Handelspolitik: Jetzt erhebt er Strafzölle von 25 Prozent auf US-Importe von Stahl und Aluminium. Das wird die ohnehin angeschlagene deutsche Stahlindustrie treffen – und könnte der erste Schritt in den befürchteten Handelskrieg mit den USA sein.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Die USA sind der wichtigste Exportmarkt für die deutsche Stahlindustrie außerhalb Europas. Etwa 20 Prozent des gesamten Rohstahls werden dorthin exportiert, vor allem hochwertige Spezialstähle. Deutschland ist außerdem für ein Viertel der EU-Stahlexporte in die USA verantwortlich. Rund 80 Prozent des deutschen Stahlexportes landen jedoch in europäischen Ländern. Daher wird Trumps Handelspolitik vor allem Unternehmen treffen, die stark auf die USA angewiesen sind. Für die deutsche Gesamtwirtschaft sind die Auswirkungen der neuen Strafzölle zunächst noch überschaubar, da der Anteil der USA an den deutschen Metallexporten 2023 nur etwa vier Prozent betrug.
Negative Folgen für die EU
Aber auch indirekt haben die US-Strafzölle negative Folgen für die EU: Denn die USA sind mit rund 17 Millionen Tonnen Rohstahl ein wichtiger Stahlimporteur. Trumps Protektionismus wird den US-Markt für viele Lieferanten weiter verschließen. Die Folge: Es droht eine Umlenkung der Exporte aus Drittländern in die EU. Wenn Trump darüber hinaus Ernst macht und auch Zölle auf andere EU-Exporte erhebt, wird die deutsche Stahlindustrie erneut getroffen. Denn sollten auch Autos, Maschinen und andere Produkte von US-Strafzöllen betroffen sein, wäre die Stahlbranche ein indirektes Opfer. Für indirekte Exporte von Walzstahl, der etwa in Karosserien und Maschinen verbaut ist, waren die USA mit gut 2,5 Millionen Tonnen Walzstahl der wichtigste Abnehmer vor Frankreich und Polen.
EU braucht neue Strategien
Trumps Protektionismus setzt die europäische Metallherstellung damit weiter unter Druck, zusätzlich zu anderen Belastungsfaktoren. Dazu zählen vor allem die hohen Energiepreise und die hohen und weiter steigenden globalen Überkapazitäten, vor allem in China. Die Folge: Die Schrumpfung der heimischen Metallproduktion lässt uns nach und nach abhängiger von anderen Ländern werden – und gefährdet auch die grüne Transformation. So sank zwischen 2017 und 2022 die preisbereinigte Wertschöpfung der EU-Metallherstellung drastisch – in Deutschland um ein Drittel, in Italien um 38 Prozent, in Frankreich um 53 Prozent und in Spanien sogar um 62 Prozent.
Die EU muss deshalb dringend neue handelspolitische Strategien entwickeln, um effizient produzierende Stahlunternehmen hinreichend zu schützen. Zwar soll der CO₂-Grenzausgleichsmechanismus (CBAM) in den kommenden Jahren nach und nach wie ein Zoll wirken, der klimaschutzbedingte Wettbewerbsnachteile ausgleicht. Bei den aktuellen Preisen der CO2-Zertifikate würde dies einem Zolläquivalent von ca. 160 bis 400 Euro pro Tonne importierten Stahl entsprechen. „Das Problem: CBAM enthält in der aktuellen Fassung viele Schlupflöcher und bietet keinen Schutz für Metallexporteure und die nachgelagerten Industrien“, sagt Galina Kolev-Schaefer.
Gastbeitrag 15. Oktober 2026 Michael Hüther im SZ Dossier
Die Transaktionskosten der Geopolitik bleiben hoch
IW-Direktor Michael Hüther analysiert im SZ Dossier Geoökonomie, wie Trumps Zollpolitik, Chinas Machtstreben und Russlands imperialer Anspruch die Weltordnung verändern. Europa müsse seine Verteidigungsfähigkeit stärken und sich auf hohe Transaktionskosten einstellen.
IW-Kurzbericht Nr. 71 15. Oktober 2026 Jürgen Matthes
Rekord-Handelsbilanzdefizit mit China – Kernbranchen betroffen
Im Jahr 2026 dürfte das deutsche Handelsbilanzdefizit mit China über 100 Milliarden Euro betragen. Seit 2019 wäre das ein Anstieg von rund 90 Milliarden Euro.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.