Steuern und Abgaben 2026: Erneut höhere Belastungen für viele Haushalte
IW-Kurzbericht Nr. 101 14. Dezember 2025 Martin Beznoska Steuern und Abgaben 2026: Erneut höhere Belastungen für viele Haushalte
Mit dem Jahreswechsel treten zahlreiche Änderungen bei Steuern und Abgaben ein. In der Einkommensteuer kommt es zu einem Ausgleich der kalten Progression und zu Anhebungen bei Kindergeld und Entfernungspauschale.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Martin Beznoska Institut der deutschen Wirtschaft (IW)
Mit dem Jahreswechsel treten zahlreiche Änderungen bei Steuern und Abgaben ein. In der Einkommensteuer kommt es zu einem Ausgleich der kalten Progression und zu Anhebungen bei Kindergeld und Entfernungspauschale.
In der Sozialversicherung steigen die Beitragsbemessungsgrenzen und in einigen Krankenkassen der Zusatzbeitrag. Außerdem wird der CO2-Preis voraussichtlich steigen. Insgesamt kommt es für viele Haushalte zu Mehrbelastungen.
Zum Jahreswechsel treten zahlreiche Gesetzesänderungen in Kraft, die die Steuer- und Abgabenlast der privaten Haushalte beeinflussen. Der Ausgleich der kalten Progression wurde bereits Ende 2024 für zwei Jahre beschlossen und somit tritt zum 1. Januar 2026 die zweite Stufe in Kraft. Bei der kalten Progression erhöht sich die Einkommensteuerlast aufgrund von Lohnerhöhungen, die nur die jährliche Inflation ausgleichen. Aufgrund der starren Einkommensgrenzen des linear-progressiven Steuertarifs führt dies dazu, dass sich trotz konstant bleibender Kaufkraft des Einkommens der Durchschnittssteuersatz erhöht. Um diesen Effekt zu verhindern, wird der Einkommensteuertarif angepasst. Unter der Annahme einer Inflationsrate von 2,0 Prozent werden die Tarifgrenzen verschoben (Deutscher Bundestag, 2024), während der Grundfreibetrag mit knapp 2,1 Prozent minimal stärker steigt (von 12.096 Euro auf 12.348 Euro). Die tatsächliche Inflationsrate für das Jahr 2025 wird vermutlich leicht über 2,1 Prozent liegen, daher wäre hier auch eine höhere Anpassung gerechtfertigt gewesen. Dies sollte der Gesetzgeber spätestens bei der Anpassung für das Jahr 2027 berücksichtigen.
Als weitere Maßnahmen der Einkommensteuer steigt die Entfernungspauschale ab dem ersten Kilometer Arbeitsweg von 30 auf 38 Cent je Kilometer. Die Änderung wird allerdings nur voll wirksam, wenn der Werbungskostenpauschbetrag von 1.230 Euro bereits ausgeschöpft ist – also unter Einrechnung der geltenden Entfernungspauschale Werbungskosten in dieser Höhe vorliegen. Außerdem steigt das Kindergeld um 4 Euro pro Monat und Kind auf 259 Euro und der Kinderfreibetrag von 3.336 Euro auf 3.414 Euro je Elternteil im Jahr.
Während es bei der Einkommensteuer also Entlastungen gibt, steigen die Sozialbeiträge im Jahr 2026:
Erstens steigen die Beitragsbemessungsgrenzen in der Gesetzlichen Rentenversicherung und der Arbeitslosenversicherung aufgrund der Lohnentwicklung um rund 5 Prozent und in der gesetzlichen Kranken- und Pflegeversicherung um 5,4 Prozent. Wer mehr als 66.150 Euro brutto im Jahr verdient, spürt die Erhöhung des Grenzwerts für die gesetzliche Kranken- und Pflegeversicherung. Wer mehr als 96.600 Euro brutto verdient, spürt zudem die Erhöhung des Grenzwerts für die gesetzliche Rentenversicherung und Arbeitslosenversicherung.
Zweitens steigen aufgrund von Finanzierungsengpässen die Beitragssätze in der gesetzlichen Krankenversicherung über den Zusatzbeitrag. Dieser betrug mitgliedergewichtet im Schnitt bereits 2,9 Prozent im Jahr 2025 und damit 0,4 Prozentpunkte mehr als vom Bundesgesundheitsministerium berechnet (Pimpertz, 2025). Voraussichtlich wird der Zusatzbeitrag mit derselben Berechnungsmethode nochmals um durchschnittlich 0,2 Prozentpunkte im Jahr 2026 höher liegen. In Summe liegen die Beitragssätze für Arbeitnehmer und Arbeitgeber nun deutlich über 42 Prozent.
Außerhalb der direkten Steuern und Sozialabgaben erreicht der Pfad des steigenden CO2-Preises die nächste Stufe. Die Emissionszertifikate, die den CO2-Preis pro Tonne festlegen, werden im Jahr 2026 zum ersten Mal versteigert und werden in einem Preiskorridor zwischen 55 Euro und 65 Euro liegen. 55 Euro betrug der Preis im Jahr 2025, so dass eine Preissteigerung von maximal 10 Euro je Tonne CO2 in Abhängigkeit von der Nachfrage möglich ist.
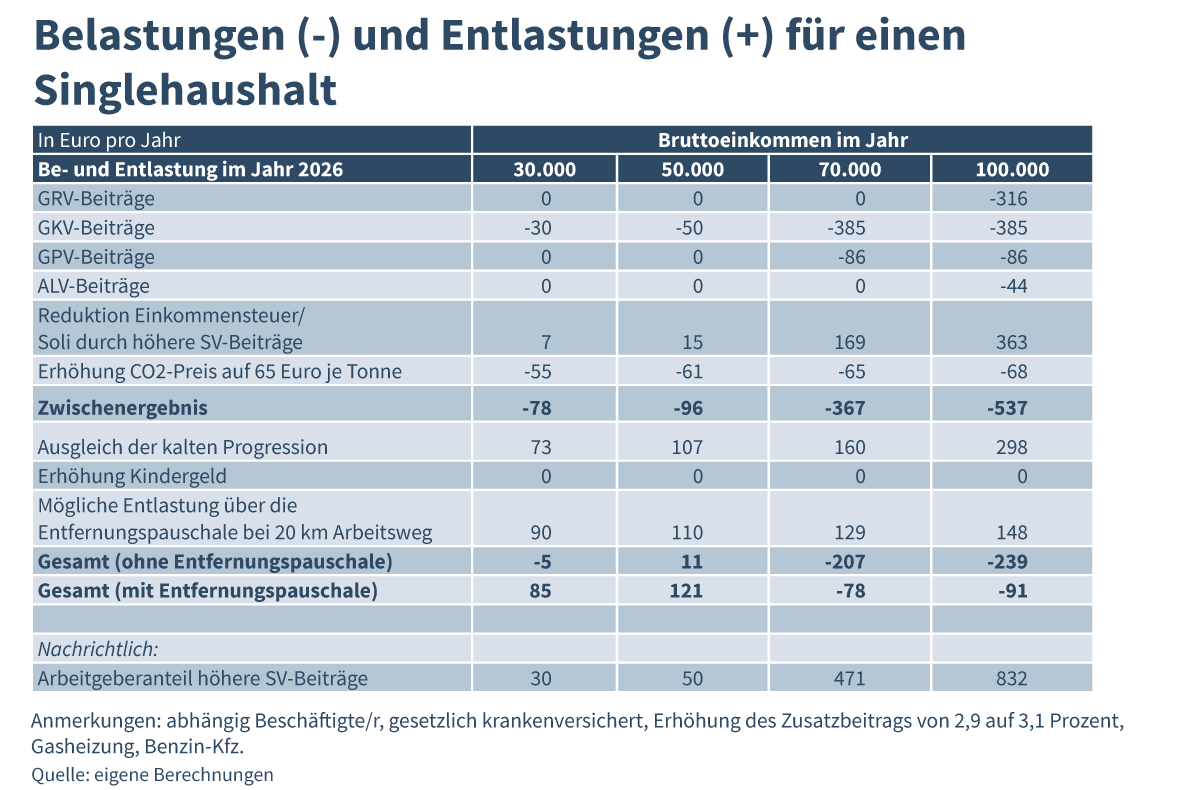
Im Folgenden werden die Entlastungen und Belastungen für die privaten Haushalte anhand von Beispielfallkonstellationen berechnet. In der Tabelle sind diese für Single-Haushalte mit unterschiedlichen Bruttoeinkommen zu sehen (weitere Fallkonstellationen mit Familien und Alleinerziehenden sind online verfügbar). Einige Annahmen müssen für die Berechnungen getroffen werden:
Es handelt sich um die Jahresbruttolohneinkommen von sozialversicherungspflichtig Beschäftigten, die in der GKV versichert sind und deren Zusatzbeitrag von 2,9 Prozent auf 3,1 Prozent steigt (s. oben).
Für die Belastung durch den CO2-Preis wird angenommen, dass dieser auf 65 Euro steigt und die Preissteigerung vollständig auf die Verbraucherpreise überwälzt wird. Der Singlehaushalt hat einen Stromverbrauch von 1.800 kWh und eine Gasheizung mit einem Verbrauch von mindestens 8.000 kWh (steigend mit dem Einkommen wegen zunehmender Wohnfläche). Zudem verbraucht der Haushalt 65 Liter Benzin im Monat. Für die Familie und die Alleinerziehenden werden leicht abweichende Verbräuche entsprechend der Haushaltsgröße angenommen.
Für die Effekte der höheren Entfernungspauschale auf Pendler wird eine vollständige Ausschöpfung des Werbungskostenpauschbetrags durch weitere Werbungskosten unter Einrechnung der geltenden Entfernungspauschale angenommen.
Alle Änderungen bei Steuern und Abgaben zusammengenommen kommt ein Singlehaushalt mit einem Durchschnittseinkommen von 50.000 Euro brutto auf 11 Euro mehr netto im Jahr 2026. Handelt es sich um einen Pendler mit einem Arbeitsweg von 20 Kilometern, so erhöht sich die Entlastung auf 121 Euro. Somit werden die Belastungen der 50 Euro höheren GKV-Beiträge und der 61 Euro höheren Energiepreise durch die Anpassungen bei der Einkommensteuer in etwa aufgefangen. Hierbei ist auch berücksichtigt, dass die höheren Sozialbeiträge bei der Einkommensteuer abzugsfähig sind und somit auch über diesen Mechanismus die Einkommensteuer sinkt.
Die anderen Beispielhaushalte mit unterschiedlichen Einkommen kommen auf ein Minus – sofern diese nicht von der Entfernungspauschale profitieren. Während bei dem niedrigen Einkommen von 30.000 Euro im Jahr (entspricht ungefähr dem Einkommen bei Vollzeitbeschäftigung und Mindestlohn 2026) ein Minus von 5 Euro steht und somit nahezu keine Veränderung, fällt die Belastung bei dem Gutverdienerhaushalt mit 100.000 Euro im Jahr am höchsten aus. Dieser hat 239 Euro weniger netto und auch als Pendler bleibt eine Belastung mit noch 91 Euro bestehen. Hier wirken sich sowohl die Ausweitungen der Beitragsbemessungsgrenze in der Sozialversicherung als auch die volle Belastung des höheren GKV-Zusatzbeitrags aus. Der Ausgleich der kalten Progression kann dies nicht vollständig ausgleichen. Die Mehrbelastung fällt damit ähnlich aus wie zum Jahreswechsel 2024/2025 (vgl. Beznos-ka/Hentze, 2024).
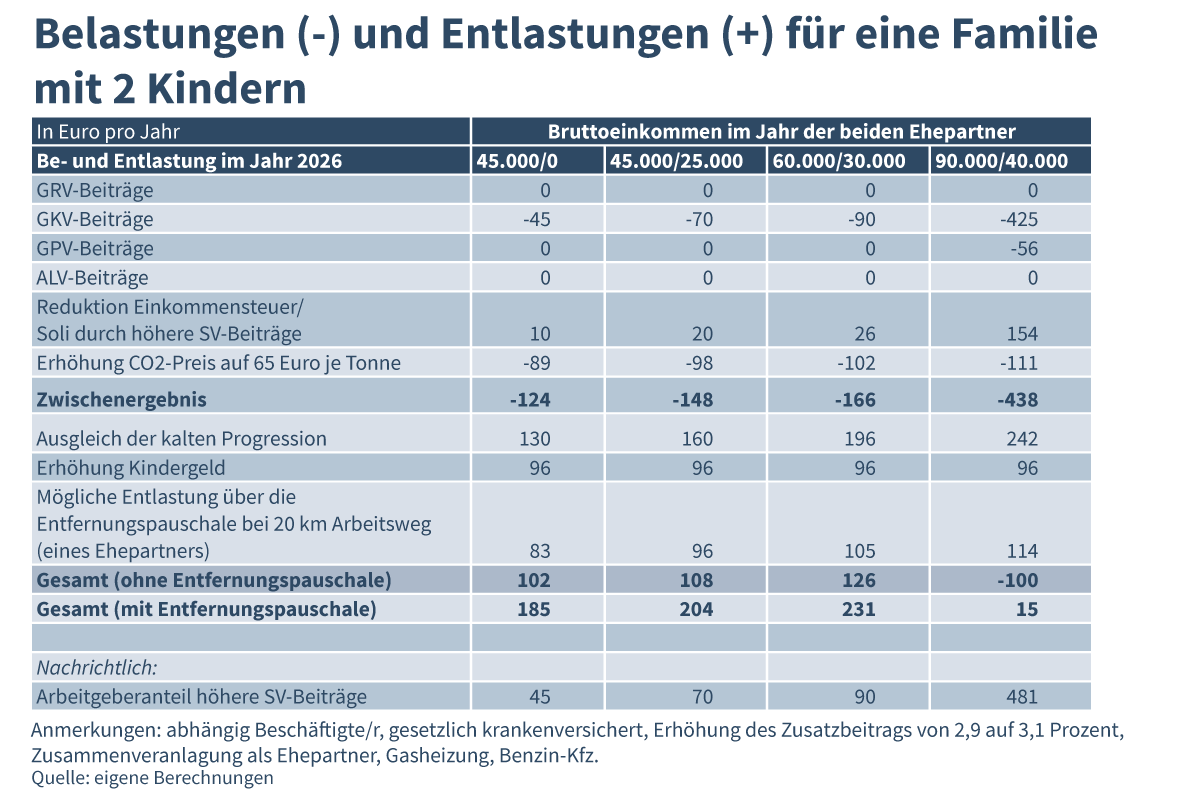
Bei Haushalten mit Kindern kann die Bilanz besser ausfallen, denn die Kindergelderhöhung wirkt als zusätzliche Entlastungsmaßnahme. Einer Familie mit einem Ehepartner mit 60.000 Euro Jahreseinkommen und einem mit 30.000 Euro bleibt unterm Strich 126 Euro mehr netto im Jahr 2026. Soweit einer der Ehepartner pendelt, steigt die Entlastung auf 231 Euro. Für Familien mit einem hohen Haushaltseinkommen bleibt meist dennoch eine zusätzliche Belastung. In der Einkom-menskonstellation mit 90.000 Euro eines Ehepartners und 40.000 Euro des anderen liegt die Belastung bei 100 Euro. Hier reicht wiederum die geringere Einkommensteuer nicht aus, um die höheren Sozialbeiträge auszugleichen.
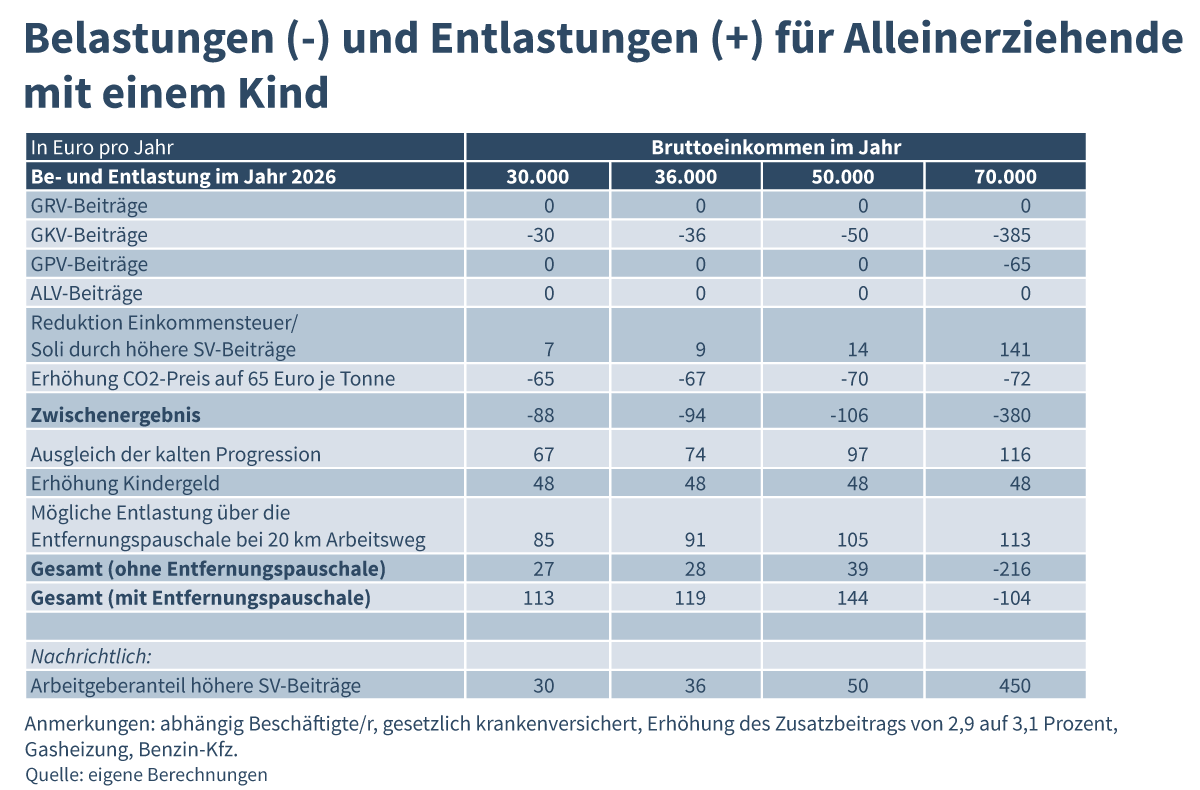
Auch Alleinerziehende profitieren von der Kindergelderhöhung – mit einem Kind bleibt im Einkommensbereich zwischen 30.000 und 50.000 Euro im Jahr ein kleines Plus zwischen 27 Euro und 39 Euro. Bei höheren Lohneinkommen belasten die höheren Sozialbeiträge ähnlich wie bei den Singlehaushalten. Bei 70.000 Euro im Jahr beträgt die Mehrbelastung 216 Euro.
Die Berechnungen zeigen, dass die zusätzlichen Belastungen des Einkommens sowohl über steigende Beitragssätze in der Sozialversicherung als auch durch den höheren CO2-Preis in einigen Fallkonstellationen nicht durch die Entlastungsmaßnahmen bei der Einkommensteuer aufgefangen werden können. Weitere Anstiege der Lohnkosten wären angesichts der im internationalen Vergleich bereits hohen Abgabenlast in Deutschland ökonomisch nicht zielführend. Die sonstigen geplanten oder bereits beschlossenen Entlastungsmaßnahmen der Bundesregierung wie zum Beispiel die Aktivrente oder steuerfreie Überstundenzuschläge sind hingegen meist gruppenbezogen, um das Minderaufkommen der Steuern möglichst klein zu halten. Die meisten Beschäftigten profitieren somit weder von den Entlastungen noch von verbesserten Anreizwirkungen, sodass sich auch kein gesamtwirtschaftlich relevanter Effekt auf das Arbeitsangebot ergibt (Beznoska et al., 2025). Allgemeine Einkommensteuersenkungen würden eine stärkere Wirkung entfalten und könnten in der aktuell schwierigen Wirtschaftslage einen Wachstumsschub auslösen.
IW-Kurzbericht Nr. 58 1. September 2026 Björn Kauder
Öffentlicher Dienst: Potenziale durch mehr Vollzeit
Der öffentliche Dienst beklagt einen Personalmangel, der sich in den kommenden Jahren noch verschärfen dürfte. Der bezifferte Bedarf ließe sich rein rechne-risch zu einem erheblichen Teil durch eine Auswei-tung der Tätigkeit in Richtung Vollzeit decken.
IW-Kurzbericht Nr. 45 7. Juli 2026 Martin Beznoska / Tobias Hentze
Steuerreform sieht keinen Ausgleich der kalten Progression vor
Die geplante Reform der Einkommensteuer entlastet zwar gezielt kleine und mittlere Einkommen, bleibt insgesamt aber deutlich hinter einer echten Tarifreform zurück. Vor allem der unvollständige Ausgleich der kalten Progression führt im Jahr 2028 zu realen Steuererhöhungen.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)