Patentanmeldungen der Rüstungs- und Verteidigungsindustrie: Große Lücke zu den USA
IW-Kurzbericht Nr. 30 26. März 2025 Oliver Koppel Patentanmeldungen der Rüstungs- und Verteidigungsindustrie: Große Lücke zu den USA
Eine Analyse der IW-Patentdatenbank zeigt, dass die Rüstungs- und Verteidigungsindustrie der Europäischen Union im Vergleich zu den USA lediglich zwei Drittel an Patentanmeldungen hervorbringt.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Oliver Koppel Institut der deutschen Wirtschaft (IW)
Eine Analyse der IW-Patentdatenbank zeigt, dass die Rüstungs- und Verteidigungsindustrie der Europäischen Union im Vergleich zu den USA lediglich zwei Drittel an Patentanmeldungen hervorbringt.
Um diese Lücke zu schließen, sind auch in Deutschland zusätzliche Investitionen in die militärische Forschung nötig. Und es muss geklärt werden, welche Technologiebereiche bislang in erster Linie von den USA abgedeckt werden, damit die Forschungsmittel gezielt hierein gelenkt werden können.
Dass die Ukraine und auch Deutschland in hohem Maß von US-amerikanischer Militärtechnologie abhängig sind, haben zwei aktuelle Beispiele deutlich gezeigt. Als die USA der Ukraine Anfang des Monats den Zugriff auf Satellitenbilder aus dem Kampfgebiet verweigerten, hat dies die Verteidigungsfähigkeit des Landes auf einen Schlag entscheidend geschwächt. Und auch im Rahmen des milliardenschweren Beschaffungsauftrags der Bundeswehr für weitere F-35A Lightning II-Modelle des US-amerikanischen Luftfahrtkonzerns Lockheed Martin (Bundeswehr, 2025) wurde bekannt, dass diese Maschinen ohne zwingend aus den USA zu erfolgende Software-Updates ihre Kampfbereitschaft zu verlieren drohen und durch einen aus den USA steuerbaren so genannten Kill-Switch womöglich sogar vollständig ihre Flugbereitschaft verlieren könnten.
Die Kontrolle über militärische Technologie erweist sich im Ernstfall als wichtiger als der Besitz des Produkts, in dem diese Technologie verbaut ist. Und dies gilt ebenso für die zugrundeliegenden Patente. Der vorliegende Kurzbericht analysiert daher die in Patenten mündende Forschungs- und Entwicklungsaktivität der Rüstungs- und Verteidigungsindustrie der USA und der Europäischen Union im direkten Vergleich. Als Rüstungs- und Verteidigungsunternehmen werden solche gewertet, die einen zumindest hybrid-militärischen Schwerpunkt in einem oder mehreren der Bereiche Waffen/-systeme, Munition und Sprengstoffe, Landfahrzeugbau, Luft- und Raumfahrzeugbau, Wasserfahrzeugbau, sonstige Verteidigungsindustrie oder Schutzausrüstungen aufweisen, jedoch nicht solche mit Schwerpunkt im Bereich nicht militärischer Sicherheitsfunktionen (z.B. zivile Cybersecurity, Alarmanlagen zivile gepanzerte Fahrzeuge wie Geldtransporter, etc.).
Um einen aussagekräftigen Ländervergleich zu gewährleisten, werden transnationale Patentanmeldungen betrachtet, konkret solche, die in mehreren Ländern, darunter auch Deutschland, Schutzwirkung anstreben. Damit profitiert zum einen kein Land von einem so genannten Home-Bias. Zum anderen wird ein homogener Qualitätsstandard gewährleistet, da alle berücksichtigten Anmelder dieselben hohen Hürden überwinden müssen. Aufgrund der langen Offenlegungsfrist von Patentanmeldungen bildet das Jahr 2021 den jüngsten vollständigen Jahrgang ab.
Inhaltselement mit der ID 14370
Inhaltselement mit der ID 14371
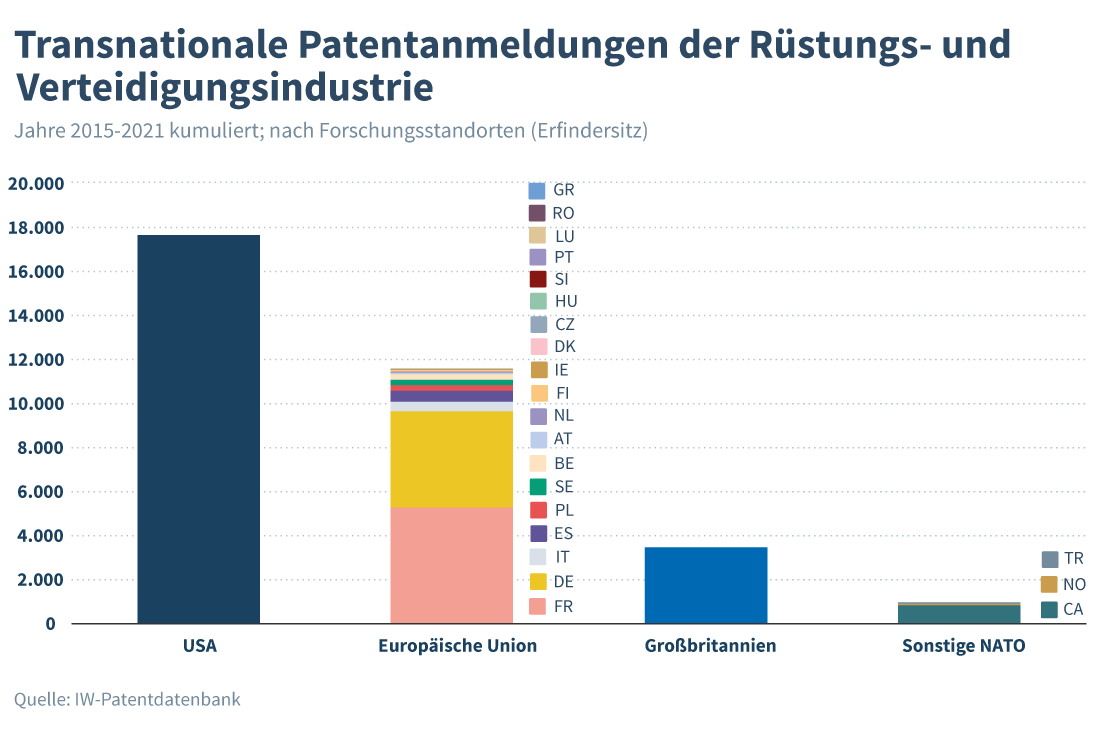
In der Abbildung sind die Patentanmeldungen der globalen Rüstungs- und Verteidigungsunternehmen der Jahre 2015-2021 nach den Forschungsstandorten abgebildet, an denen sie entstanden sind. Am Standort Frankreich wurden im Bereich der Rüstungs- und Verteidigungsindustrie folglich rund 5.300 Patente angemeldet, am Standort Deutschland etwa 4.300, in Großbritannien rund 3.500 und in den sonstigen NATO-Ländern Kanada, Norwegen und Türkei zusammengenommen weitere 1.000. Jedoch haben die USA im Vergleichszeitraum knapp 18.000 Patente hervorgebracht und damit etwa 6.000 mehr als alle Forschungsstandorte der Europäischen Union zusammen. Hinter diesen aggregierten Ergebnissen stehen die Daten von rund 460 Rüstungs- und Verteidigungsunternehmen aus rund 240 Konzerngruppen und Rüstungskonsortien weltweit. Insbesondere RTX (vormals Raytheon) mit seinen 23 im Vergleichszeitraum patentaktiven Tochtergesellschaften, aber auch Lockheed Martin, Northrop Grumman oder L3Harris Technologies zahlen auf den Wert der USA ein. Nicht inkludiert in der Auswertung sind die Patentanmeldungen des französischen Commissariat à l’énergie atomique et aux énergies alternatives (CEA), da diese Institution als Dachorganisation Patentanmeldungen diverser Herkunft bündelt, die im Rahmen öffentlicher Forschung entstanden sind. Zwar erzielte die CEA im Jahr 2023 geschätzte 2,9 Milliarden US-$ mit dem Verkauf von militärischen Gütern, was Platz 50 auf der entsprechenden Liste der weltgrößten Waffenlieferanten entspricht (SIPRI, 2025), doch rekrutieren sich ihre Patentanmeldungen aus verschiedenen Technologiegebieten und weisen sehr oft einen zivilen Nutzungscharakter auf. Die Patentanmeldungen ihrer 4 Forschungszentren für den militärischen Bereich können nicht aus den Gesamtanmeldungen ermittelt werden. Der Wert für Frankreich beinhaltet folglich eine geringe Untererfassung.
Vor dem Hintergrund der beiden Beispiele aus der Einleitung lautet die für die Rüstungs- und Verteidigungsindustrie relevante Frage jedoch nicht nur, wo ein bestimmtes Patent entstanden ist, sondern von wo aus es final kontrolliert wird. Im Fall des bereits erwähnten Rüstungskonzerns RTX werden die Patente von dessen Tochtergesellschaften Crompton Technology Group und Atlantic Inertial Systems beispielsweise in Großbritannien entwickelt und auch im Namen der jeweiligen Tochtergesellschaft angemeldet. Auf dem Papier und entsprechend ihrem Entstehungsort handelt es sich folglich um britische Patente, in der Kontrollperspektive müssten sie jedoch vielmehr den USA zugerechnet werden. Gleiches gilt für die in Deutschland hervorgebrachten und im Namen der deutschen RTX-Tochtergesellschaften angemeldeten Patente der Lübecker B/E Aerospace Systems GmbH oder der Heidelberger Rockwell Collins Deutschland GmbH. Und auch aus Sicht Kanadas ist die Information von Bedeutung, dass der Großteil der am dortigen Forschungsstandort und maßgeblich durch die Pratt & Whitney Corporation, einer weiteren RTX-Tochtergesellschaft, hervorgebrachten Rüstungs- und Verteidigungspatente aus den USA kontrolliert werden.
Die Daten der vorliegenden Analyse untermauern insbesondere die bereits Mitte des Jahres 2024 geäußerte Befürchtung, dass „die deutschen Streitkräfte aufgrund jahrzehntelanger Unterinvestitionen einen erheblichen technologischen Rückstand bei modernen Technologien“ (Schularick/Ferguson, 2024) aufweisen. Dies betrifft auch Akteure jenseits der unmittelbaren Rüstungs- und Verteidigungsindustrie. Während in den USA zahlreiche Hochschulen und auch Institutionen wie die US Navy, die US Army oder Militärkrankenhäuser einen relevanten Beitrag zum Patentgeschehen beitragen, verbieten in Deutschland oft so genannte Zivilklauseln den Hochschulen Forschung für militärische Zwecke. Diese Verbote sollten schnellstmöglich aufgehoben werden, da sie angesichts der Zeitenwende in der Sicherheits- und Verteidigungspolitik schlichtweg nicht mehr zeitgemäß sind. Auch muss eine dezidierte Industriepolitik unter besonderer Berücksichtigung der Verteidigungsindustrie umgesetzt werden, die jedoch anders als bisher nicht mehr nur in nationaler, sondern in europäischer Dimension gedacht werden sollte (Bardt, 2024).
Im Rahmen nachfolgender Forschung sollten die Patentanmeldungen der Rüstungs- und Verteidigungsindustrie der Europäischen Union und der USA in Bezug auf ihre technologische Binnenstruktur analysiert werden, um beurteilen zu können, in welchen konkreten Bereichen Deutschland und die EU noch Lücken aufweisen, die bislang in erster Linie von US-amerikanischer Technologie abgedeckt wurden, die jedoch zwecks Sicherung einer eigenständigen Verteidigungsfähigkeit geschlossen werden sollten. Darüber hinaus sollte eruiert werden, welche Akteure jenseits der Rüstungs- und Verteidigungsindustrie im Bereich der Militärtechnologie in Patenten mündende Forschung leisten. Diese Analysen sollten in einer Perspektive der Kontrollrechte erfolgen, um präzise Aussagen über die eigenständige Stärke einzelner Nationen im Bereich der Verteidigungsfähigkeit zu liefern.
Im technologieübergreifenden Durchschnitt des Analysezeitraums 2000-2022 beläuft sich der Patentweltmarktanteil Deutschlands auf 18,7 Prozent. Anders ausgedrückt hatte mehr als jede sechste transnationale Patentanmeldung in diesem Jahrtausend ihren Ursprung am Forschungsstandort Deutschland.
Leonie Graham / Maike Haag / Enno Kohlisch / Oliver Koppel IW
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.

 Institut der deutschen Wirtschaft (IW)