Gastbeitrag 24. Februar 2023 Michael Grömling VDI-Nachrichten
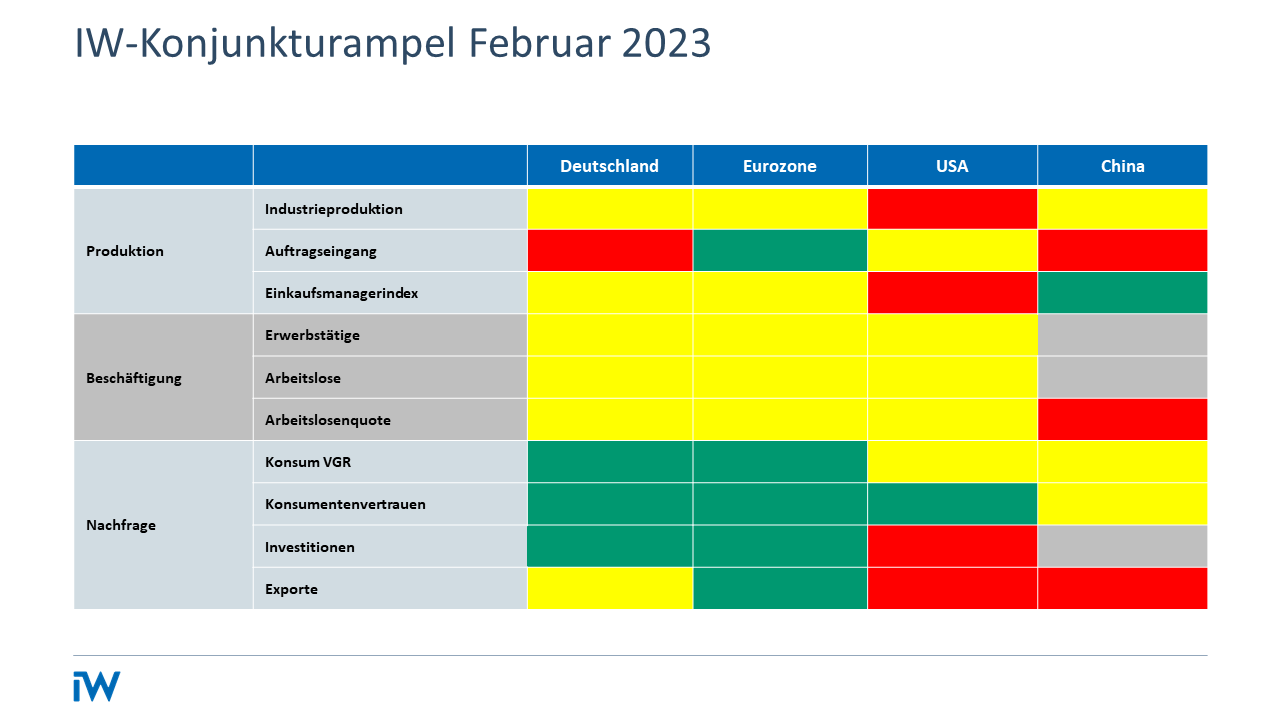
Konjunkturampel: Massive Investitionsbedarfe
Die russische Invasion in der Ukraine führte zu einer Neuorientierung bei den Investitionsplänen der Unternehmen in Deutschland. Mit dem Jahresbeginn 2022 war zunächst die gut begründetet Zuversicht verbunden, dass sich nach zwei Jahren Corona-Schock das wirtschaftliche Leben und damit auch die Investitionstätigkeit wieder normalisieren würden.
Der Link wurde zu Ihrer Zwischenablage hinzugefügt!
Über die Jahre 2020 und 2021 hatte sich ein erheblicher Investitionsstau gebildet. Nicht zuletzt auch deshalb, weil die Produktion von Investitionsgütern aufgrund von Produktions- und Lieferstörungen nicht reibungslos funktionierte. Mit dem Krieg wurden auch diese guten Investitionsperspektiven für Deutschland zunächst zerstört. Zusätzliche Lieferstörungen und Sorgen vor Energieknappheit, zusätzliche Kostenschocks vor allem durch explodierende Energiepreise sowie erneute Nachfrageschocks infolge der hohen Inflation und der nachlassenden Weltwirtschaft belasteten das Investitionsklima im vergangenen Jahr. Folglich lagen die für die Modernisierung der Volkswirtschaft wichtigen Ausrüstungsinvestitionen trotz der zwischenzeitigen Verbesserungen im Jahresdurchschnitt 2022 und auch zum Jahresende 2022 noch deutlich unter ihrem Vorkrisenniveau. Gegenüber dem unmittelbaren Stand vor dem Ausbruch der Corona-Pandemie bestand zum Jahresende 2022 noch eine Investitionslücke von rund 5 Prozent, gegenüber dem letzten Höchststand von Anfang 2019 sind es rund 8 Prozent.
Die gesamten Ausfälle bei den Ausrüstungsinvestitionen in Deutschland in den letzten drei Jahren belaufen sich laut einer Modellrechnung des IW Köln preisbereinigt auf rund 75 Milliarden Euro. Dazu wird als Orientierung eine Welt simuliert, in der es die Pandemie und den Krieg nicht gegeben hätte. Diese geschätzte Größenordnung veranschaulicht die langfristig wirksamen Einbußen am gesamtwirtschaftlichen Kapitalstock und die damit verbundene langwierige Belastung für die künftige wirtschaftliche Entwicklung. Andererseits werden dadurch aber auch die massiven Investitionsbedarfe für die nächsten Jahre erkennbar. Der demografische Wandel, die ökologische Transformation des Wirtschaftslebens, die fortschreitende Digitalisierung sowie die geoökonomischen Restrukturierungen erfordern ungeachtet der Kriegswirren eine Investitionsoffensive.
Viel davon dürfte allerdings in diesem Jahr nicht realisiert werden. Zwar haben sich die gesamtwirtschaftlichen Perspektiven für Deutschland in den letzten Monaten deutlich verbessert. Materialengpässe und Störungen in den Lieferketten haben sich entspannt. Die Energiepreise haben sich wieder merklich vermindert. Während im Spätsommer 2022 eine Rezession für das Jahr 2023 prognostiziert wurde, überwiegen nun wieder die positiven Nachrichten und die Prognosen liegen derzeit mehr oder weniger knapp über der Stagnationslinie. Die verbleibenden hohen Verunsicherungen hinsichtlich der geoökonomischen Rahmenbedingungen, die insgesamt nur moderat wachsende Weltwirtschaft, die noch nicht wieder normale Material- und Energiesituation sowie die deutlich höheren Finanzierungskosten lasten vorerst auf dem Investitionsklima.
Pressemitteilung 21. September 2026 Michael Grömling / IW-Forschungsgruppe Makroökonomie und Konjunktur
IW-Konjunkturprognose: Überraschendes Wachstum, Erholung bleibt aus
Die deutsche Wirtschaft wächst 2026 um knapp 1,2 Prozent – deutlich stärker als erwartet. Eine dauerhafte und breit angelegte Erholung ist jedoch vorerst nicht in Sicht, zeigt die neue Konjunkturprognose des Instituts der deutschen Wirtschaft (IW).
Michael Grömling / IW-Forschungsgruppe Makroökonomie und Konjunktur IW
IW-Kurzbericht Nr. 64 20. September 2026 Forschungsgruppe Makroökonomie und Konjunktur
IW-Konjunkturprognose Herbst 2026: Erholung mit vielen Fragezeichen
Das gute erste Halbjahr infolge steigender Exporte und hoher staatlicher Impulse bewirkt ein Plus beim realen Bruttoinlandsprodukt in Deutschland im Jahr 2026 von knapp 1,2 Prozent. Die Dynamik lässt jedoch wieder nach.
Diese Website verwendet notwendige Cookies zur Sicherstellung des Betriebs der Website. Sie können Tracking erlauben oder ablehnen. Wenn Sie Tracking erlauben, wird Matomo mit Cookies eingesetzt. Detaillierte Informationen über den Einsatz von Cookies finden Sie in unseren Datenschutzhinweisen.
Achtung: Sie nutzen einen veralteten Browser!
Bitte wechseln Sie zu einem modernen Browser (z.B. Google Chrome, Firefox oder Microsoft Edge), um in den Genuss des besten Nutzererlebnisses zu kommen.